30 gennaio 2015

Il futuro di Fiat

Cosa farà nei prossimi anni Fiat? Su quali modelli punterà? Che fine faranno gli stabilimenti italiani?

Sembra certo che nei prossimi 2-3 anni punterà molto sul marchio Alfa Romeo, trascurato nel corso della crisi perchè era più importante pensare a Fiat, a Chrysler e perchè investire in un marchio famoso in un momento di forte crisi avrebbe significato perdere soldi e prestigio.

Nei prossimi anni invece Fiat investirà in Alfa, che ormai vende solo due auto ormai non più giovani, Mito e Giulietta.

Come faccio a saperlo? Non ho fonti privilegiate, ma c'è un fatto che non lascia dubbi: sulla nuova Ferrari di Formula 1 presentata oggi sul web appare il marchio Alfa Romeo.

Un ritorno di Alfa, sia pure sotto forma di sponsorizzazione, dopo quasi 30 anni, in sostituzione del marchio Fiat, apparso vicino alla testa dei piloti per molti anni.

Perchè questo cambio epocale? La risposta possibile è una sola: si vuole usare la popolarità di Ferrari, molto conosciuto all'estero, per preparare lo sbarco di nuovi modelli col celebre marchio milanese.

Tassi bassi, quali effetti?

La decisione della Banca Centrale Europea di realizzare il cosiddetto quantitative easing, vale a dire di acquistare enormi quantità di titoli pubblici (60 miliardi al mese) sull'esempio della FED americana, ha spinto ancora più giù i tassi di interesse. Con quali effetti?

Il quantitative easing serve a finanizare le banche, con la speranza che queste, cedendo titoli in loro possesso, finanzino imprese e consumatori.

L'abbondanza di capitali offerti fa scendere i tassi di interesse e questo non può che produrre effetti positivi.

Effetti positivi anzitutto per lo Stato: la spesa pubblica comprende la spesa per interessi pagati sul debito pubblico. Un calo dei tassi non può che far bene ai conti pubblici. Alcuni effetti positivi si sono già visti nel 2013 e nel 2014, altri risparmi ci saranno quest'anno.

Il tasso medio di interesse dei titoli di stato emessi nel 2011 è stato del 3,61%, del 3,11% nel 2012 e del 2,08% nel 2014. Considerando che le emissioni in un anno superano i 400 miliardi di euro, un tsso che scende di un punto percentuale, significa un risparmio di 4 miliardi.

Se consideriamo che in passato si sono emessi titoli con rendimenti molto superiori, avere per lungo tempo tassi molto bassi può significare un risparmio di decine di miliardi di euro.

Lo stesso vantaggio appartiene alle imprese, entusiaste del quantitative easing, che avrà l'effetto di ridurre i costi cioè la spesa per interessi delle imprese.

Anche perchè i tassi bassi riducono l'incentivo a risparmiare. La deflazione, vale a dire il calo dei prezzi, spinge i consumatori a rinviare l'acquisto. Il consumatore rinvia l'acquisto di beni durevoli se pensa che in futuro i prezzi caleranno. Tenendo i soldi in banca, guadagna qualcosa. Ma se i tassi sono molto bassi, è meno forte l'incentivo a rinviare l'acquisto.

I tassi bassi hanno molti vantaggi, ma comportano anche qualche svantaggio. I fondi pensione per esempio investono i soldi dei lavoratori con l'obiettivo di dare molti anni dopo un reddito al lavoratore. In presenza di tassi bassi, ci sono due possibilità: investire in attività più rischiose oppure aumentare la somma versata al fondo pensionistico.

Nel primo caso l'effetto potrebbe essere un aumento del risparmio precauzionale: chi rischia di subire perdite risparmia un pò di più per far fronte a tali perdite. Nel secondo un maggior risparmio può essere necessario per garantire lo stesso assegno pensionistico in presenza di rendimenti minori del fondo.

Un altro effetto dei tassi bassi riguarda gli investimenti. Chi investe una certa somma in un'attività redditizia, sa che il rendimento dei titoli di stato sono un termine di paragone importante. Per esempio chi acquista un immobile per poi darlo in affitto, sa che gli stessi soldi renderebbero ad esempio un 5% se investiti in titoli di stato. Così investe solo se pensa di poter guadagnare di più, altrimenti gli converrebbe comprare titoli di stato.

Con tassi molto bassi, c'è un vantaggio: conviene investire in un'impresa anche se rende poco. Ma c'è anche l'altro lato della medaglia: chi investe può sceglier di accontentarsi di un rendimento basso, evitando di migliorare l'impresa.

26 gennaio 2015

Presa diretta su minori

La puntata di ieri sera di Presa diretta è stata dedicata ai minori allontanati da famiglie in difficoltà, asili e altri argomenti collegati.

La puntata inizia con il caso di una famiglia a cui sono stati tolti 6 figli. Riccardo Iancona intervista l'avvocato della famiglia, una signora che, tra l'altro, spiega che le ragioni dell'allontanamento sono spesso economiche e che il fenomeno è assai diffuso.

Per dimostrarlo legge i dati in suo possesso (verso il minuto 16 di questo filmato: http://www.rai.tv/dl/RaiTV/programmi/media/ContentItem-7674a9c7-121d-4844-a18a-4c32363aa503.html ), secondo i quali almeno il 46% dei minori allontanati dalle famiglie scontano la povertà dei genitori.

Tutto vero?

Guardate queste immagini:


L'indice è puntato su un 26 che significherebbe che il 26% dei minori sono allontanati per "problemi economici della famiglia".

Ma a leggere con attenzione si scopre che i problemi economici sono la seconda causa nel 26% dei casi, ma solo in 3 casi su 100 sono la prima causa di allontanamento dei minori. I problemi abitativi della famiglia invece sono la prima causa di allontanamento solo nell'1% dei casi, mentre in 20 casi sono la seconda causa.

Ma Iacona accetta la spiegazione: in 20+26 = 46 casi su 100 i problemi economici e abitativi sono all'origine dell'allontanamento dei figli. In realtà solo in 4 casi su 100 le ragioni economiche sono la prima causa (come seconda causa se ne indicano più di una. E infatti la somma dei numeri nella seconda colonna supera 100).

25 gennaio 2015

Perchè i tedeschi si lamentano - parte seconda

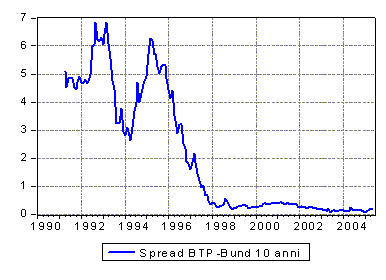
In poche settimane il rendimento dei titoli di stato italiani è salito alle stelle. Una buona notizia per la formichina tedesca? Non proprio. Per la prima volta il rischio di insolvenza dell'Italia era diventato reale e la formichina rischiava di scoprire che le briciole che aveva messo da parte non erano più commestibili.

Così l'inaffidabile Berlusconi è stato sostituito dall'ineffabile Mario Monti, che per mesi ha rimproverato gli italiani, salvo trovarsi di fronte a una realtà inattesa: i sacrifici avevano danneggiato l'economia e lo spread si rifiutava di scendere. A quel punto ha anche spiegato che c'era da rassegnarsi a tassi più elevati di quelli tedeschi. Sarebbe andata così per molto tempo.

Ma in fin dei conti che male c'era? La fomichina tedesca ne aveva tratto vantaggio almeno due volte. Le industrie italiane affossate dalle crisi lasciavano spazio ai prodotti made in Germany, garantendo ai tedeschi occupazione, e poi perchè poteva comprare i soliti titoli italiani o spagnoli che rendevano bene.

C'era solo un piccolo e imprevisto problema: le politiche economiche tedesche stavano mettendo in crisi l'intera Europa, piegata dai sacrifici e dalle conseguenze di riforme necessarie ma da realizzare in un arco temporale ampio, come avevano fatto i tedeschi.

La Banca Centrale Europea doveva fare qualcosa per risollevare l'economia europea. E alla fine ha preso spunto dai cugini americani, copiando quel quantitative easing che ha contribuito a risollevare l'economia a stelle e strisce ben prima di quella europea.

E' una decisione che ha una grande conseguenza: i tassi di interesse sono destinati a restare bassi per molto tempo, con benefici per le imprese indebitate e per lo stato, ancora più indebitato.

Chi ci rimette? Il modello tedesco. La formichina tedesca non ha più un buon motivo per risparmiare. Un tasso di interesse molto basso, negativo se si considera l'inflazione, spinge a consumare. Le imprese tedesche hanno meno vantaggi in termini di costo del capitale, finora molto inferiore a quello di altri paesi industriali.

Così si spiega perchè nel loro piccolo le formichine tedesche s'incazzano ... con Draghi che ha rotto il perfetto mondo della formichina tedesca.

24 gennaio 2015

Perchè i tedeschi si lamentano - parte prima

C'era una volta... le favole iniziano tutte così e questa favola parla di un paese o meglio di un'economia da favola: la Germania.

La Germania della favola per decenni ha sviluppato l'industria, creato regole che la rendevano immune dai giochi della finanza, ha saputo fare tanti piccoli sacrifici, ha sviluppato una moneta forte e s'è convinta che lavorare duramente e risparmiare era la via giusta per continuare a vivere in un paese da favola, capace di dare lavoro, avere conti pubblici in ordine e ospitare pure qualche italiano o turco altrimenti disoccupato in patria.

La formichina tedesca godeva dell'altrui inefficienza: se in Italia non si facevano politiche industriali, crescevano le vendite tedesche. Se i conti pubblici in Spagna (o in Italia) facevano acqua, la formichina tedesca poteva comprare i BOT italiani o i Bonos spagnoli che pagavano interessi più alti.

Il rischio era basso, praticamente nullo purchè gli italiani o gli spagnoli facessero il possibile per non disastrare troppo i conti pubblici. E chi meglio della Merkel o di Schauble per sgridare ogni tanto gli indisciplinati italiani e ricordargli che dovevano intervenire sui conti pubblici?

Poi un giorno a Palazzo Chigi è entrato un italiano molto più indisciplinato della media, uno che non s'è accontentato di aver stretto legami con qualche mafioso e neppure di organizzare "cene eleganti" nella tavernetta di casa sua. Quell'italiano ha preso un gruppo di politici scadenti e in alcuni casi anche delinquenti e li ha messi al governo, continuando a dedicarsi ai suoi vizi privati.

Qualcuno tra Francoforte e Berlino s'è reso conto che all'improvviso erano diventati sordi e ciechi ai rimproveri tedeschi e che il rischio in Italia stava crescendo. Era l'estate del 2011 quando i tedeschi iniziarono a vendere i titoli di stato italiani facendo volare lo spread.

( 1- segue: clicca qui per la seconda parte)

23 gennaio 2015

Mauro Icardi e Wanda Nara

Mauro Icardi è un giovane giocatore dell'Inter famoso non solo per i gol ma anche per le vicende sentimentali che lo riguardano.

Tempo fa Wanda Nara, showgirl argentina, ha abbandonato il marito, il calciatore Maxi Lopez, per Icardi. Durante lo scorso campionato la loro relazione, da cui è nata qualche giorno fa una bambina, è finita su tutti i giornali. 

Il calciatore e la showgirl si sono visti dappertutto, a Milano, ripresi dai fotografi per poi finire su giornali, siti internet o in tv. 

Esibizionismo? Forse. O forse una campagna di comunicazione ben orchestrata, che rende bene. Icardi infatti ha firmato contratti di sfruttamento dell'immagine che gli rendono quasi tre milioni di euro l'anno, il triplo dello stipendio attualmente pagato dall'Inter al giocatore argentino.

Da qualche tempo Icardi e l'Inter stanno discutendo di un possibile rinnovo del contratto. L'Inter vorrebbe controllare il 50% dei diritti d'immagine del calciatore, che in questo momento rifiuta la proposta.

Se le parti trovassero un accordo, si creerebbe uno strano conflitto di interessi: come potrebbe una società che guadagna dalla popolarità di un calciatore opporsi a comportamenti magari poco professionali che però rendono il giocatore più popolare e quindi più gradito agli sponsor?

22 gennaio 2015

Le ultime parole famose

"L'incertezza su ciò che accadrà dopo le elezioni è la maggior preoccupazione degli
investitori cui chiediamo di acquistare i titoli del nostro debito pubblico. Se nei prossimi
mesi non saremo capaci di tranquillizzare i mercati sulla tenuta dei conti dopo le elezioni i
tassi di interesse rimarranno elevati: è un'incertezza che nemmeno la Banca centrale
europea può cancellare".

Francesco Giavazzi, 2012

Le elezioni del 2013 a cui si riferisce Giavazzi non hanno risolto le incertezze politiche, nè i conti pubblici sono migliorati in modo significativo, ma i tassi sono bassi, grazie alla Banca Centrale Europea

21 gennaio 2015

Le banche popolari

Ieri pomeriggio il governo ha emanato un decreto che riguarda le cosiddette banche popolari, costringendo le principali a trasformarsi in società per azioni.

Ma facciamo un passo indietro. Lo status di banca popolare non esiste più da circa 20 anni. Le banche per effetto di una legge dei primi anni '90 voluta dal governo Amato, con Ciampi ministro, ha semplificato le forme giuridiche: le banche possono essere cooperative o società per azioni.

Le banche popolari hanno mantenuto il nome, almeno quelle non assordite da altre banche nell'ambito di fusioni e acquisizioni molto diffuse soprattutto negli anni '90, ma si sono trasformate in società cooperative, soggette a regole particolari per quando riguarda il limite alla proprietà delle azioni e l'esercizio del voto nelle assemblee: ogni azionista può esprimere un solo voto, a prescindere dal numero di azioni possedute.


Adesso le dieci principali banche, con un attivo superiore agli 8 miliardi di euro, ex popolari vengono obbligate a diventare società per azioni. Perchè?

Le ragioni sono due. La prima è che il governo pensa che banche che ormai le ex popolari sono vere e proprie banche, diverse dalle piccole banche di credito cooperativo con pochi sportelli e una forte caratterizzazione territoriale, e simili alle grandi banche nazionali e internazioni italiane come Intesa o Unicredit.

Per cui se hanno perso buona parte delle caratteristiche delle banche più piccole e radicate sul territorio, in molti casi per effetto di fusioni tra banche collocate in territori molto lontani, tanto vale farle diventare società per azioni.

La seconda è che questa trasformazione può essere utile nell'immediato per salvare alcune banche in crisi, come la Cassa di Risparmio di Genova e il Monte dei Paschi di Siena, che avranno bisogno di forti aumenti di capitale.

Le pessime scelte delle fondazioni Carige e MPS impediscono alle stesse di sottoscrivere gli aumenti di capitale, ragion per cui la banca ligure e il colosso bancario con sede in Toscana rischiano di passare in mano straniera.

La trasformazione delle ex popolari in socicetà per azioni può essere invece la premessa per operazioni che portino Carige e MPS in mano a altre banche italiane, salvaguardando vari interessi locali.

18 gennaio 2015

Grecia-euro: l'incertezza fa male ai conti pubblici

Tra una settimana la Grecia vota. Ci si aspetta che Syriza, la coalizione di sinistra guidata da Alexis Tsipras, ottenga la maggioranza.

La probabile vittoria di Tsipras potrebbe mettere in discussione molte cose in campo economico. Syriza infatti vuole spingeere l'Unione Euroea, il Fondo Monetario Internazionale e la Banca Centrale Europea a alleggerire o eliminare tutti quei provvedimenti che in questi anni, nel tentativo di sistemare i conti pubblici, hanno prodotto un calo del PIL del 25%.

Ipotesi estrema è che la Grecia esca dall'euro. Ipotesi a cui però alcuni credono. O forse ne approfittano: da quando è parso chiaro chce la Grecia era destinata a elezioni anticipate, i greci hanno deciso di non pagare le imposte.

Fonti del governo dicono che da metà dicembre le entrate fiscali sono scese del 70-80%. Segno che i greci hanno capito che in caso di uscita dall'euro è meglio trovarsi una moneta forte in tasca che una destinata a svalutarsi.

Si tratta di un'illusione, con due importanti conseguenze: la prima è che i greci hanno chiari gli effetti di un'eventuale uscita dall'euro. Sanno che sarebbe inevitabile una forte svalutazione della dracma e per questo preferiscono riempirsi le tasche di euro e aspettare. Chi pensasse che l'uscita dall'euro significhi solo cambiare unità di misura con pochi effetti pratici, oggi ha un motivo in più per capire che si sta sbagliando.

La seconda è che l'incertezza non fa bene all'economia: come non si pagano le imposte magari nella speranza che in futuro si debbano pagare in una moneta svalutata, così può succedere per le imprese o per i consumatori. Chi pensa che una moneta sia destinata a svalutarsi aspetta il più possibile a pagare, rinvia gli acquisti, aspetta tempi migliori per investire: tutte cose che non possono che far male a un'economia già in profonda crisi.

15 gennaio 2015

Crollo di Zurigo

Oggi è una giornata che molti esperti di finanza e di cambi ricorderanno a lungo per l'improvvisa decisione della banca nazionale svizzera di abbandonare il cambio minimo a 1,20.

La crisi e soprattutto le incertezze degli ultimi anni hanno spinto molti investitori a scegliere la Svizzera come porto sicuro dei capitali, lontano da rischi di ribaltoni politici o fiscali. La conseguenza è che poco per volta il franco svizzero s'è apprezzato, fino a raggiungere quota 1,20 contro l'euro.

A quel punto la banca centrale svizzera ha detto basta, passando a un cambio quasi fisso: la moneta poteva svalutarsi (passando per esempio a 1,21) ma non rivalutarsi (passando a 1,19, oppure a 1,18). La ragione di tale provvedimento era semplice: la rivalutazione del franco stava mettendo in difficoltà le imprese svizzere, per le quali diventava sempre più difficile esportare, mentre rendeva convenienti le importazioni dall'area euro.

La speranza nascosta nel provvedimento era che prima o poi il flusso di capitali verso la Svizzera finisse, lasciando un franco libero di muoversi vnei confronti dell'euro in ambo le direzioni.

Tutto ciò non è accaduto.

I capitali nell'area euro non hanno ripreso a muoversi come succedeva prima del 2008. I paesi con economie migliori attirano capitali che fuggono dai paesi più deboli.

Oggi all'improvviso la banca centrale elvetica ha deciso di annullare la decisione di 3 anni fa relativamente al tasso minimo. In un attimo 3 anni di tasso di cambio congelato a 1,20 sono spariti e il franco s'è rivalutato di colpo passando da 1,20 a 0,85 per poi risalire poco sopra 1.

Chi possiede titoli in franchi starà festeggiando. All'improvviso si trova più ricco. Ma per l'economia reale, son dolori. Esportare sarà molto più difficile. I prodotti stranieri diventeranno molto più convenienti. Chi andava in Svizzera a fare compere sfruttando la minore imposizione fiscale, rinuncerà. Le imprese che si sono spostate in Svizzera per sfuttarne i benefici fiscali (se n'era parlato qui), penserà di non aver fatto un buon affare.

Cosa succederà in futuro? Difficile dirlo. La decisione della banca centrale è stata accompagnata da una riduzione dei tassi, ormai negativi, passati a -0,75%. E' un provvedimento che dovrebbe far risalire l'euro nei confronti del franco, riducendo l'eccesso di capitali in Svizzera, causa della rivalutazione della moneta. Ma almeno per adesso i mercati non sembrano essersi accorti del calo dei tassi.

Di sicuro le decisioni di congelare il cambio, tre anni fa, e di lasciarlo libero di fluttuare, oggi, insegneranno molto agli economisti. Si capirà nei prossimi mesi se la scelta di forzare il mercato è stata saggia o avrà prodotto svantaggi.